

Estimaciones de avance: cómo facturar sin regalar margen
Title tag: Estimaciones de avance: facturá sin regalar margen
Meta description: Guía para facturar estimaciones de avance sin perder margen: WBS, committed vs ejecutado, evidencias y retenciones. Agendá diagnóstico sin Excel.
URL slug: estimaciones-de-avance-facturar-sin-regalar-margen
Estimaciones de avance: cómo facturar sin regalar margen
Respuesta rápida: Las estimaciones de avance son el corte periódico para medir avance por partida y facturar de forma controlada.
- Medí avance físico con cantidades y WBS, no con “% a ojo”.
- Contrastá comprometido vs ejecutado vs facturado antes de emitir.
- Aplicá reglas de retenciones, anticipos y cambios con evidencia.
Resultado: facturás con trazabilidad y protegés margen y caja.(Total: 52 words. Self-contained and extractable. Citation-ready for Google AI Overviews, Perplexity, and ChatGPT.)
TL;DR
- Las estimaciones de avance fallan cuando el avance físico no está amarrado a WBS, cantidades y costos comprometidos.
- Para no regalar margen, validá cada estimación contra presupuesto , comprometido , ejecutado y cambios aprobados .
- Retenciones, anticipos y ajustes deben calcularse por regla, no por memoria o Excel.
- La evidencia (fotos fechadas, actas, mediciones, OC) es parte del “paquete de cobro”, no un anexo.
- Un flujo integrado obra–compras–subcontratos–contabilidad reduce desvíos tardíos y discusiones con el cliente.
Facturar estimaciones de avance (avalúos/valuaciones) parece simple: “medimos, certificamos y cobramos”. El problema es que, si el avance no está conectado al costo real, terminás financiando la obra y regalando margen sin verlo hasta el cierre mensual.
Esto se vuelve más crítico cuando suben materiales y mano de obra. Índices internacionales como el Turner Building Cost Index (3T 2026) reportan incrementos en costos no residenciales en EE. UU.; tomalo como contexto y validá equivalentes locales antes de publicar o ajustar contratos.
En esta guía vas a ver cómo medir avance real, cómo facturar estimaciones de avance con reglas, y cómo conciliar contra costo (comprometido y ejecutado) para proteger margen y caja—pensado para constructoras, desarrolladores y EPC con múltiples frentes, valorizaciones periódicas y presión de caja .
¿Qué son las estimaciones de avance y por qué se pierde margen al facturar?
Las estimaciones de avance son un corte periódico (semanal/quincenal/mensual) que cuantifica el avance por partida/WBS para certificar y facturar, idealmente con evidencia y reglas contractuales.
En la práctica, el margen se pierde cuando se factura por “porcentaje” sin verificar si el costo real (comprometido y ejecutado) ya se comió la utilidad, o cuando se omiten ajustes, retenciones y cambios.
Ejemplo/Prueba (contexto realista): si tus compras y subcontratos aumentan por inflación o por cambios no formalizados, podés seguir facturando según plan y aun así estar perdiendo margen. Estudios y análisis de consultoras (p. ej., Accenture sobre capital projects con datos y workflows integrados) suelen remarcar que la previsibilidad mejora cuando el control ocurre antes del cierre, no después.
Pasos para definir “estimación sana” desde el día 1:
- Estandarizá una WBS (capítulos/partidas) que use obra, compras y contabilidad.
- Separá conceptos: avance físico , ejecutado , comprometido , facturado y pagado .
- Definí periodicidad y responsables (campo, PM, costos, administración).
- Acordá el “paquete de evidencia” mínimo por partida.
- Establecé reglas para retenciones, anticipos y órdenes de cambio.
- Cerrá el periodo con conciliación obra–contabilidad (no “cuando se pueda”).
En resumen: una estimación de avance no es solo “medir y facturar”; es un control de capital por partida para evitar margen ficticio.
¿Cómo medir el avance real por partida (WBS) sin depender de porcentajes “a ojo”?
El avance real se mide con cantidades verificables contra una WBS, y se valida contra el costo: lo comprometido (OC/subcontratos firmados) y lo ejecutado (costos incurridos y aprobados).
Si tu medición no aterriza en cantidades, terminás discutiendo percepciones. Y si no cruza con committed/ejecutado, facturás “bonito” pero sin control de costos en estimaciones.
Ejemplo/Prueba (mini): en estructura, “80% de losas” no sirve si el acero ya está 95% comprometido y la mano de obra 90% ejecutada; ahí el margen probable ya cambió.
Checklist de medición por WBS (5–7 puntos):
- Medí por unidad (m³, m², kg, ml) y registrá cantidad del periodo.
- Vinculá cada medición a partida WBS y a frente (si aplica).
- Adjuntá evidencia: fotos fechadas, croquis, acta de medición.
- Validá contra plan de producción (lookahead) y hitos.
- Revisá cambios : solo contá lo aprobado o identificado como potencial.
- Calculá % avance por partida: cantidad ejecutada / cantidad contractual.
- Consolidá por capítulo para la estimación del periodo.
En resumen: el avance real nace en cantidades + WBS; el porcentaje es un resultado, no el método.
¿Cómo conciliar avance físico con costo comprometido, ejecutado y proyectado a terminar?
Conciliar significa responder, antes de facturar: “¿lo que voy a certificar hoy sostiene el margen esperado, considerando committed, ejecutado y lo que falta?”.
En proyectos con presión de caja, esta pregunta es la diferencia entre cobrar a tiempo y financiar sobrecostos sin darte cuenta.
Ejemplo/Prueba (numérico inventado pero realista):
Partida WBS: Estructura de hormigón
- Presupuesto (BAC): USD 500.000
- Avance físico acumulado medido: 60%
- Facturado acumulado: 55% (USD 275.000)
- Costo comprometido (OC + subcontratos firmados): USD 380.000
- Costo ejecutado aprobado: USD 330.000
- Proyección a terminar (EAC) estimada por tendencia: USD 540.000 (por aumento de insumos y rendimiento)
Lectura rápida:
- Si proyectás EAC > BAC, el margen de esa partida ya está en riesgo.
- Facturar “hasta 60%” sin ajustar o sin discutir cambio/índice puede ocultar la pérdida hasta el final.
Pasos para conciliar antes de emitir la estimación:
- Calculá por partida: Presupuesto vs Comprometido vs Ejecutado vs Facturado .
- Estimá EAC (proyección a terminar) con tendencia simple o EVA (según madurez).
- Identificá variaciones: rendimiento, precios, alcance, desperdicio, logística.
- Clasificá desvíos: reclamable (cambio/índice) vs no reclamable (ineficiencia) .
- Ajustá la estimación: qué certificás hoy y qué dejás en “pendiente de respaldo”.
- Documentá decisiones: quién aprobó, con qué evidencia, y qué acción correctiva sigue.
En resumen: no alcanza con medir avance; hay que reconciliarlo con committed/ejecutado y una proyección a terminar para cuidar margen.
Leé también el pilar para profundizar el enfoque: Presupuesto vs comprometido .
¿Cómo facturar estimaciones de avance sin perder margen (retenciones, anticipos y ajustes)?
Para facturar sin regalar margen, convertí la estimación en un “cálculo controlado”: avance por partida + reglas contractuales + validaciones de costo + evidencia.
Cuando suben costos (materiales/mano de obra), la disciplina de ajustes y cambios deja de ser “administrativa” y pasa a ser supervivencia. Usá índices (como Turner en EE. UU.) solo como referencia y validá el marco contractual y el índice local aplicable.
Ejemplo/Prueba (continuación): si la partida proyecta EAC USD 540.000 vs BAC USD 500.000, tu estimación debería gatillar: (a) revisión de cambio/ajuste, (b) plan de recuperación, o (c) alerta de margen por partida antes de certificar “normal”.
Checklist de facturación (5–7 validaciones):
- Aplicá retención automáticamente según contrato (y liberaciones por hitos).
- Descontá anticipo según regla de amortización (porcentaje y base).
- Separá adicionales/órdenes de cambio : solo facturá lo aprobado o explícitamente “en disputa”.
- Validá topes: no facturar por encima de cantidades/alcance contractual sin respaldo.
- Controlá “sobre-certificación”: avance físico < avance facturado acumulado.
- Exigí paquete de evidencia por partida (ver sección siguiente).
- Cerrá con conciliación: estimación emitida = valuación aprobada = registro contable (según tu país).
En resumen: facturar estimaciones de avance sin perder margen es aplicar reglas repetibles sobre datos confiables, no “armar el Excel del mes”.
¿Qué evidencia y documentos se necesitan para aprobar una estimación de avance sin discusiones?
La evidencia es el “seguro” de tu estimación: acelera aprobaciones, reduce notas de crédito y sostiene reclamos. Además, habilita captura de realidad (fotos/registro en campo), uno de los usos más buscados cuando se habla de digitalización e IA en obra.
Ejemplo/Prueba: cuando el cliente objeta una partida, la diferencia entre “me parece 70%” y “70% con acta + fotos fechadas + medición firmada” es tiempo de cobro.
Paquete mínimo de evidencia (5–7 ítems):
- Acta de medición del periodo (por frente y partida WBS).
- Fotos fechadas y ubicadas (con referencia a la partida).
- Planillas de cantidades (metrado) con unidad y acumulados.
- Órdenes de cambio aprobadas (o registro formal de potencial cambio).
- Certificados de calidad/ensayos (si aplica: hormigón, soldaduras, etc.).
- Reporte de avance vs programa (hitos y restricciones).
- Conformidad por roles (campo → PM → costos/adm → dirección).
En resumen: sin evidencia estándar, cada estimación se negocia de cero y se transforma en riesgo de caja.
¿Cómo se ve un proceso de estimaciones conectado a compras, subcontratos, contabilidad y cierre mensual?
Un proceso conectado evita la “paradoja” típica: la obra avanza y compra, pero el control llega tarde. Informes recientes sobre adopción de IA en construcción suelen coincidir en que el valor aparece cuando datos y workflows están integrados y en producción, no en pilotos aislados.
Ejemplo/Prueba: si compras firma una OC fuera de presupuesto y recién lo ves al recibir la factura, la estimación ya salió “optimista” y el margen ya se dañó.
Pasos del proceso (plantilla de flujo):
- Abrí periodo de medición (corte) y bloqueá cambios de WBS sin aprobación.
- Capturá avance con cantidades + evidencia y pre-validación por supervisión.
- Contrastá contra presupuesto vs comprometido (antes del cierre).
- Emití valuación interna: retenciones, anticipos, ajustes y cambios.
- Aprobá por roles (PM, costos, administración, dirección).
- Generá estimación/factura y registrá en contabilidad según reglas locales.
- Cerrá con conciliación: lo facturado y lo reconocido queda trazable.
En resumen: el cierre mensual no debería “descubrir” desvíos; debería confirmarlos con datos ya controlados.
¿Qué diferencia hay entre Excel y un flujo controlado para estimaciones de avance?
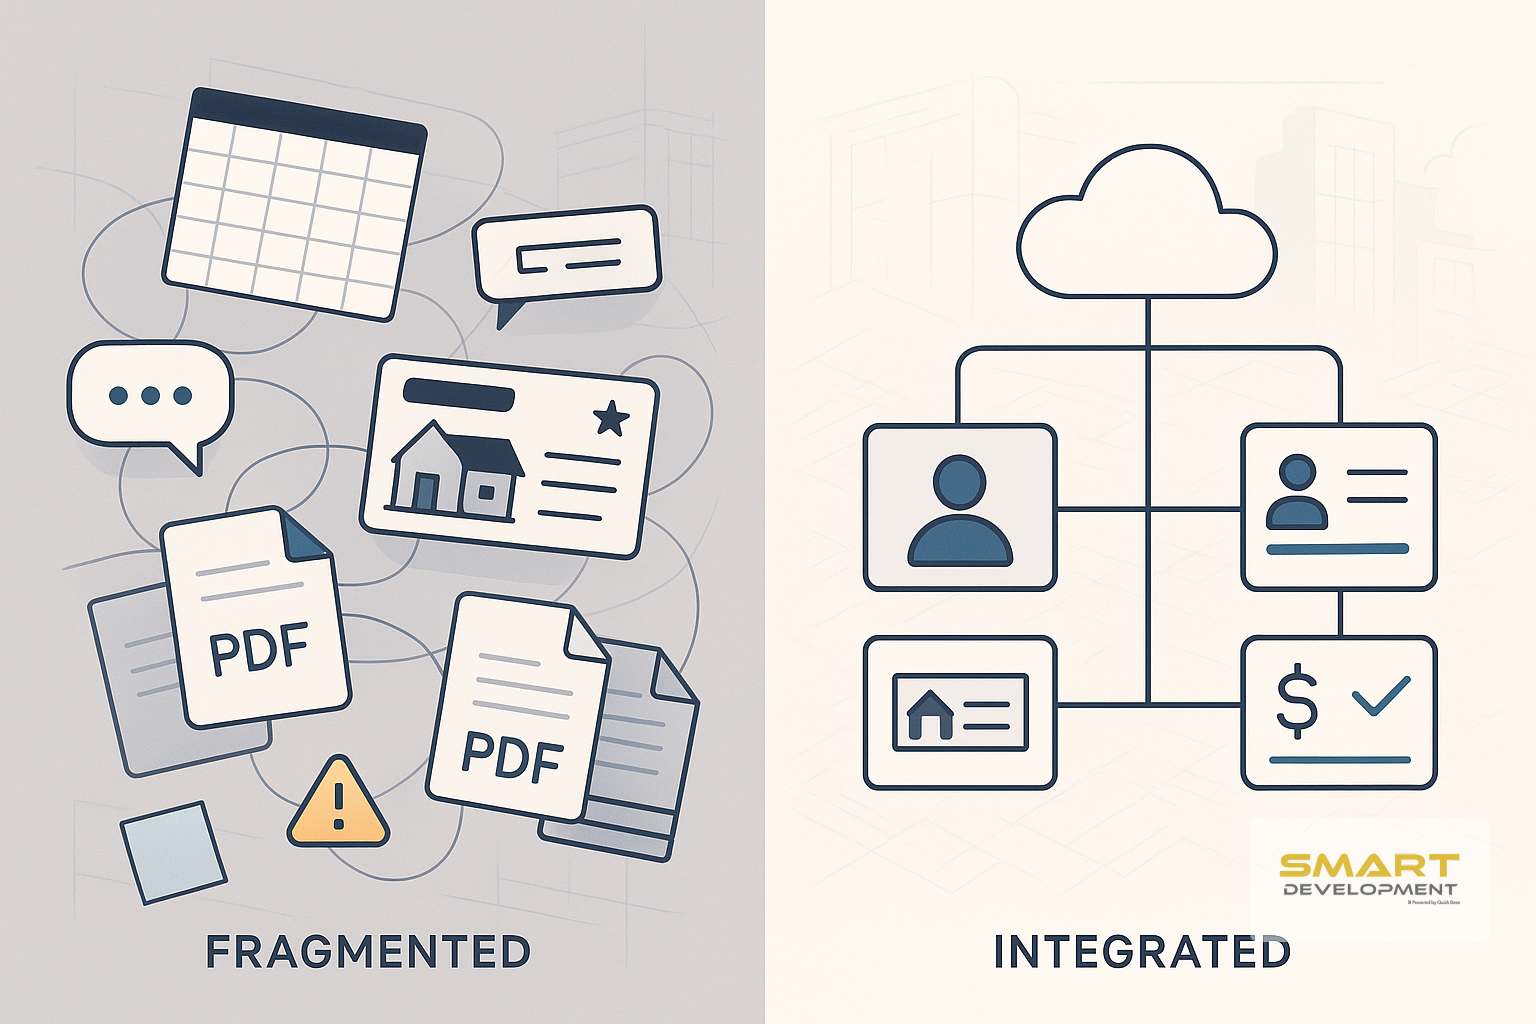
La diferencia no es “tener software”, sino tener reglas y una fuente única para WBS, contratos, OC, evidencia y aprobaciones. Excel puede servir en obras simples; en múltiples frentes suele escalar mal (doble carga, versiones, errores).
Ejemplo/Prueba: en proyectos con varios subcontratos y certificaciones periódicas, típicamente vemos que el tiempo se va en reconciliar planillas, no en gestionar desvíos.
| Tema | Excel | Flujo controlado |
|---|---|---|
| Versiones | “vFinal_3” | Un solo estado |
| Evidencia | En carpetas sueltas | Adjunta a partida |
| Retenciones/anticipos | Fórmulas frágiles | Reglas repetibles |
| Cambios | Difícil rastreo | Trazabilidad aprobada |
| Recomendación | Útil en baja complejidad | Ganador: flujo controlado |
En resumen: el problema no es Excel en sí; es la falta de control de capital y trazabilidad cuando la operación crece.
¿Cuáles son los errores más comunes en estimaciones de avance?
- Facturar por “% estimado”: oculta desvíos y genera sobre-certificación.
- No separar committed vs ejecutado: se detecta tarde el impacto de OC y subcontratos firmados.
- Doble carga de datos: obra, administración y contabilidad mantienen números distintos.
- Retenciones y anticipos manuales: errores repetidos que terminan en notas de crédito o disputas.
- Cambios sin formalizar: el alcance crece, pero la estimación no lo refleja como adicional.
- Cierre mensual como “primer control”: cuando llega el costo, ya no hay margen de maniobra.
En resumen: los errores comunes nacen de medir sin WBS/cantidades y de controlar costos demasiado tarde.
¿Qué señales tempranas indican problemas en estimaciones de avance?
- Avance facturado > avance físico: señal de sobre-certificación y riesgo de reclamo.
- Committed sube más rápido que el avance: compras/subcontratos están consumiendo margen antes de certificar.
- Muchas partidas “misc/otros”: falta de WBS y riesgo de esconder sobrecostos.
- Aprobaciones demoradas por “falta de respaldo”: evidencia no estandarizada y cobro lento.
- Diferencias recurrentes obra vs contabilidad: no hay conciliación ni estados únicos.
- Órdenes de cambio “pendientes” se acumulan: el margen depende de algo que no está aprobado.
En resumen: si detectás estas señales antes de facturar, todavía podés corregir reglas, alcance y estrategia de cobro.
¿Qué reglas de bloqueo (hard stops) se deben aplicar en estimaciones de avance?
- Si no hay partida WBS asignada → no se aprueba medición ni se incluye en estimación.
- Si no hay evidencia mínima (acta + fotos) → la partida queda “pendiente” y no se factura.
- Si committed de la partida > presupuesto vigente → se dispara flujo de excepción (revisión de cambio/recuperación).
- Si avance físico acumulado < avance facturado acumulado → se bloquea la emisión hasta ajustar.
- Si hay orden de cambio no aprobada → se separa como adicional “en trámite”, no se mezcla con base.
En resumen: los hard stops evitan que el proceso “deje pasar” errores que después se convierten en pérdida de margen o conflicto.
Caso típico: estimaciones quincenales en obra con múltiples frentes
Escenario: 4 frentes activos, 18 subcontratistas, estimaciones quincenales, compras centralizadas y contabilidad en ERP. El PM necesita certificar rápido para sostener caja, pero costos llegan con atraso.
Riesgos:
- Certificar sin ver committed por partida (OC firmadas) y descubrir el desvío a fin de mes.
- Retenciones/anticipos mal calculados por planillas distintas.
- Cambios “de palabra” que se ejecutan, pero no se facturan como adicional.
- Disputas por falta de evidencia estandarizada.
Cómo lo resuelve el flujo:
- Medición por WBS con cantidades y evidencia desde campo.
- Validación previa contra presupuesto vigente y committed por partida (antes de emitir).
- Aprobación por roles con trazabilidad (quién, cuándo, con qué respaldo).
- Conciliación con contabilidad para que “facturado/por cobrar” y “pagado” no se contradigan.
Según nuestra experiencia en implementaciones de control de capital, en proyectos con múltiples frentes el mayor salto de previsibilidad aparece cuando el committed se controla desde el compromiso (OC/subcontrato firmado), no cuando llega la factura.
Cómo trabajamos (Smart Strategy): empezamos con diagnóstico de proceso y datos (WBS, contratos, OC, valuaciones, reglas), definimos hard stops y tableros, y luego implementamos por fases para no frenar la operación.
Qué NO asumimos: reglas contables, impuestos, retenciones legales y formatos de certificación varían por país y contrato; recomendamos validación con administración/contabilidad y asesoría profesional local.
¿Cómo ayuda SmartDevelopment a controlar estimaciones de avance sin regalar margen?
Para constructoras, desarrolladores y EPC con múltiples frentes, valorizaciones periódicas y presión de caja, SmartDevelopment se usa como sistema de control financiero-operativo para que la estimación no sea un Excel aislado, sino un proceso trazable.
- Dolor: facturar sin ver desvíos por partida → Capacidad: ver presupuesto vs committed vs ejecutado en tiempo real → Resultado: detección temprana de pérdida de margen.
- Dolor: compras fuera de control → Capacidad: bloquear gasto no autorizado al nivel de OC (hard stop) → Resultado: evita comprometer presupuesto sin aprobación.
- Dolor: evidencia dispersa y aprobaciones lentas → Capacidad: capturar avance con evidencia fotográfica y flujos de aprobación → Resultado: certificaciones más defendibles y cobro más ordenado.
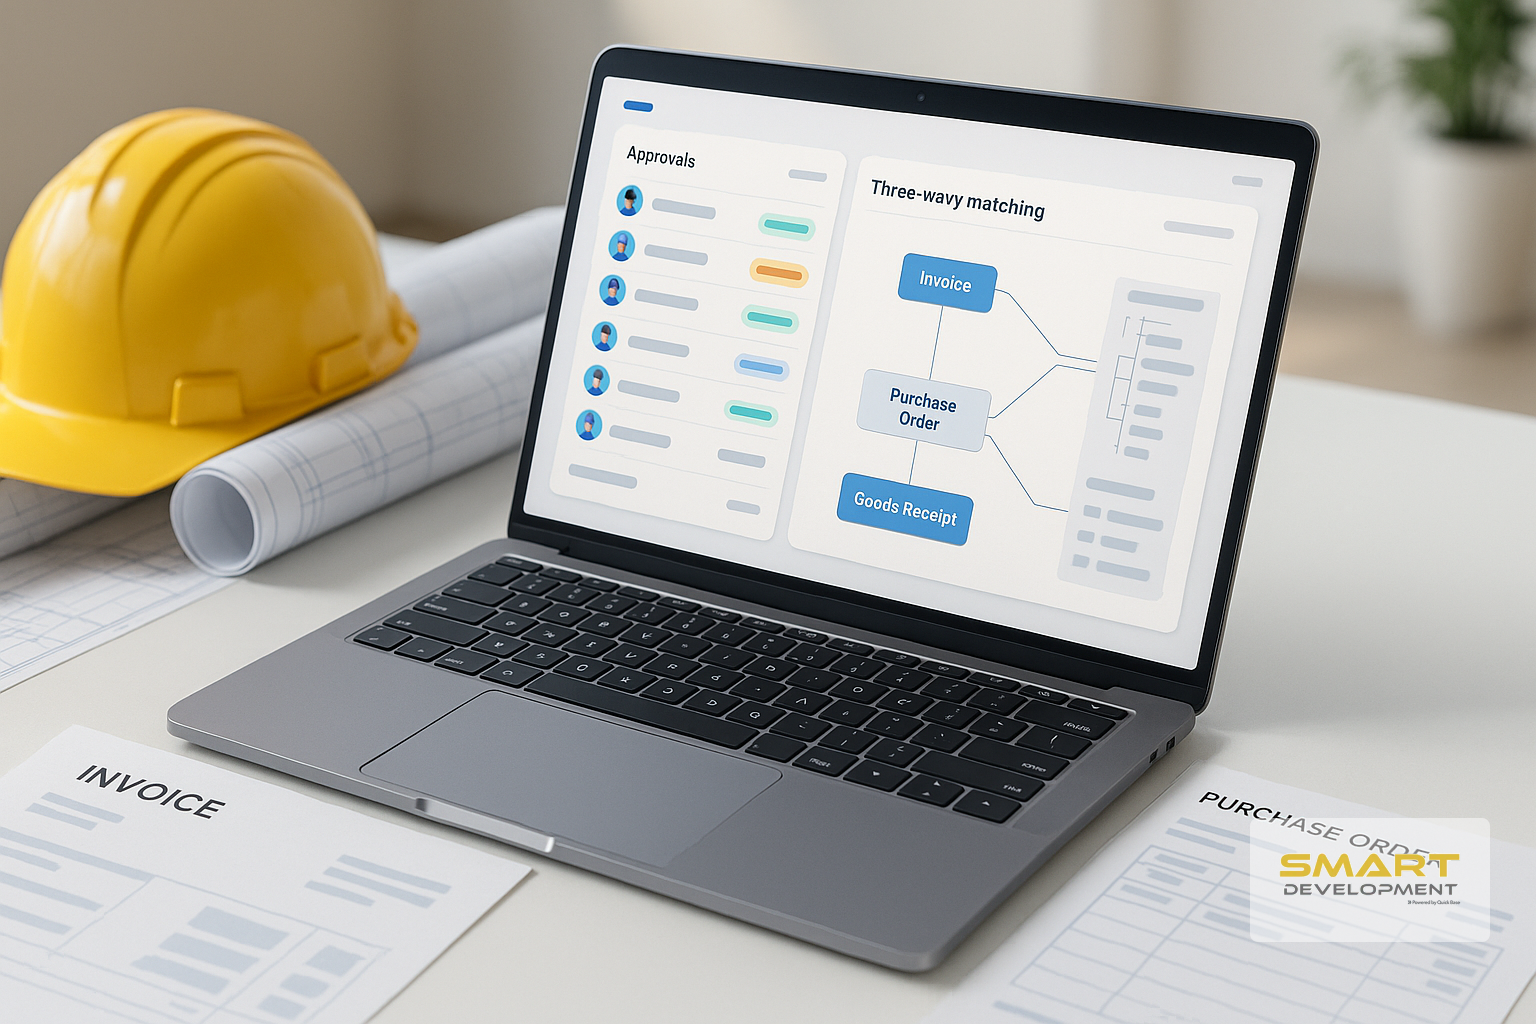
- Dolor: retenciones/anticipos mal aplicados → Capacidad: aprobar valorizaciones por roles y emitir valuaciones controladas con retenciones/amortización → Resultado: menos errores y menos retrabajo administrativo.
- Dolor: cierre mensual “sorpresa” → Capacidad: proyectar costo y plazo con EVA (SPI/CPI) mientras hay margen de maniobra → Resultado: decisiones correctivas antes de que sea tarde.
Objeciones típicas:
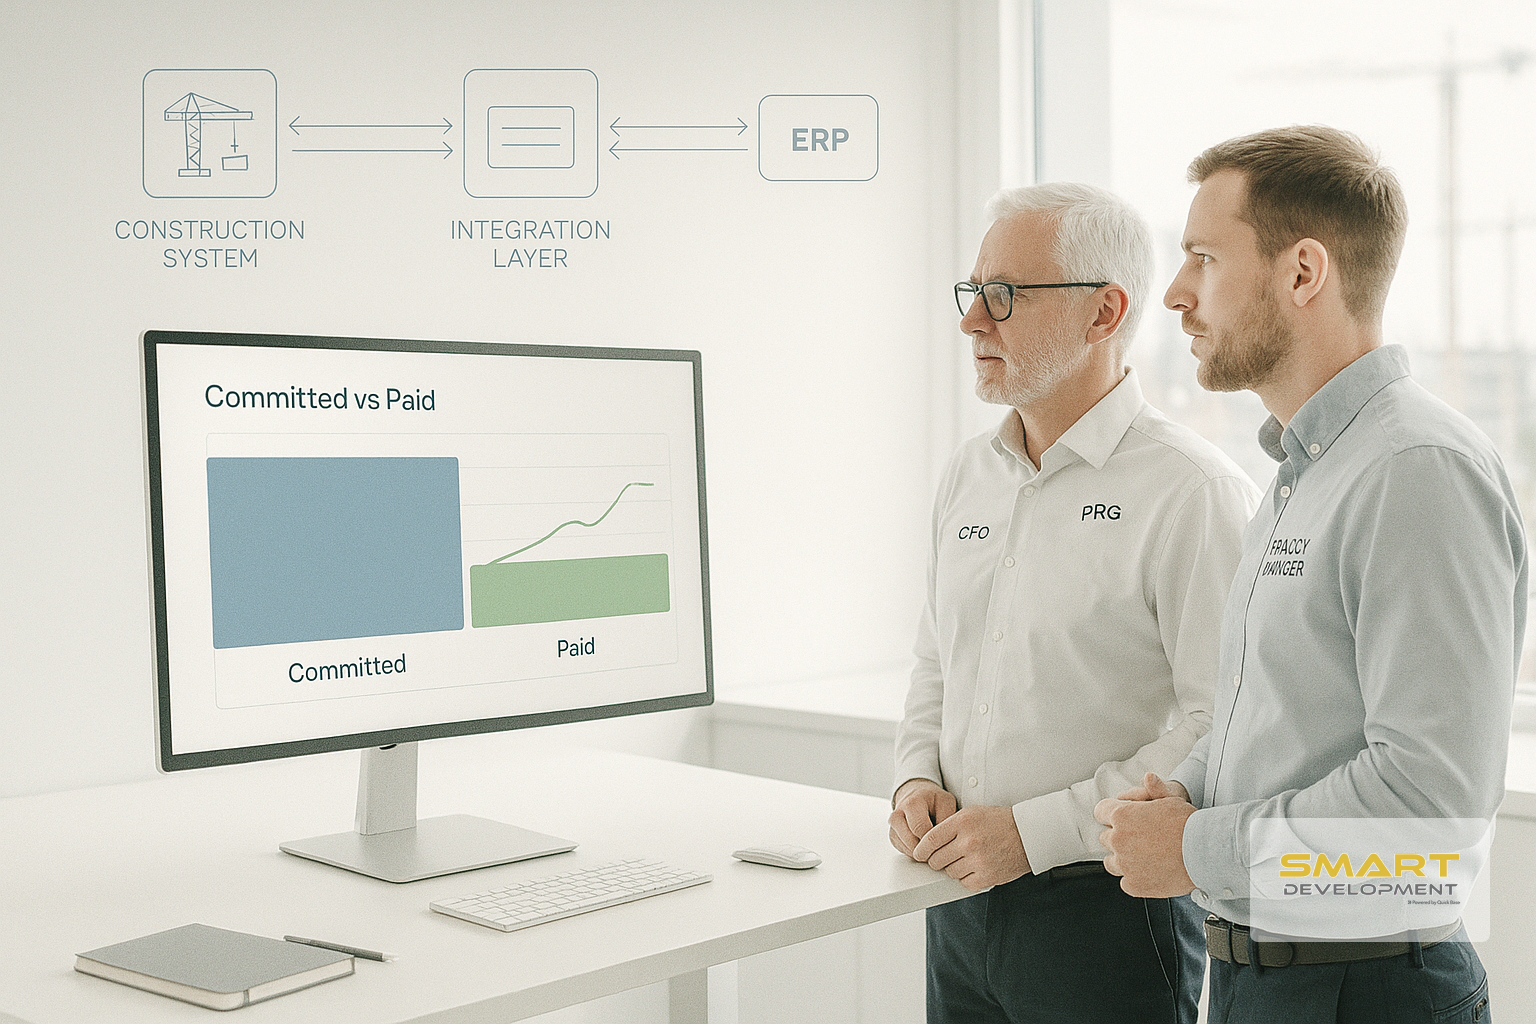
- "Ya tengo ERP" → ERP registra pagado; committed y flujo de obra requieren capa operativa para estimaciones y control por partida.
- "Mi obra es chica" → Aplica desde ~5–8 subcontratos activos o 2+ frentes, cuando Excel empieza a romperse por versiones y conciliación.
- "No quiero cambiar todo" → Fase 1: committed + cambios + tablero; Fase 2: estimaciones/valorizaciones; Fase 3: sincronización bidireccional con ERP.
Lead Magnet:
CTA:
Agendá una reunión diagnóstica de 30 min y salís con: (1) tablero de estimaciones vs presupuesto
, (2) reglas de control de margen por partida
, (3) plan de implementación por fases con SmartDevelopment
.
Agendar 30 min →
Glosario rápido
Estimación de avance:
certificación periódica del avance por partida para facturar, basada en medición, evidencia y reglas contractuales.
WBS (Work Breakdown Structure):
estructura de desglose del trabajo que organiza la obra por capítulos/partidas para planificar, medir y controlar costos.
Avance físico:
progreso medido en cantidades (m², m³, kg) respecto del total contractual de una partida.
Costo comprometido (committed):
gasto “reservado” por OC firmadas y subcontratos activos, aunque todavía no esté facturado ni pagado.
Costo ejecutado:
costo incurrido y aprobado por obra (incluye valorizaciones aprobadas y costos registrados según proceso interno).
Costo facturado:
monto certificado y emitido al cliente en la estimación/factura del periodo.
Costo pagado:
salida efectiva de caja (pagos realizados), típicamente registrado en ERP/tesorería.
Retención:
porcentaje retenido del pago/certificación como garantía, liberable por hitos o al cierre, según contrato.
Anticipo:
pago adelantado (a veces contra garantía) que luego se amortiza en certificaciones futuras según regla.
Orden de cambio:
modificación formal de alcance/precio/plazo que debe aprobarse para facturarse como adicional o ajuste.
Preguntas frecuentes (FAQ)
¿Cómo detectar temprano que una partida está perdiendo margen antes de facturarla?
Compará por partida presupuesto vs committed vs ejecutado y estimá una proyección a terminar (EAC). Si committed y ejecutado crecen más rápido que el avance físico, es una alerta temprana clara.
¿Qué documentos y evidencias se necesitan para aprobar una estimación de avance?
Como mínimo: acta de medición, planilla de cantidades, fotos fechadas y conformidad por roles. Si hay cambios, sumá la orden de cambio aprobada o el registro formal del reclamo.
¿Cuál es la diferencia entre avance físico, costo ejecutado y costo comprometido?
El avance físico mide cantidades realizadas; el costo ejecutado es lo incurrido/aprobado; el costo comprometido es lo ya firmado en OC/subcontratos aunque aún no esté ejecutado ni pagado.
¿Cómo calcular una estimación de avance sin perder margen cuando suben materiales y mano de obra?
No factures solo por porcentaje: recalculá tendencia por partida, separá ajustes/cambios y validá el marco contractual e índices aplicables en tu país. Documentá el impacto y gatillá el flujo de excepción antes de emitir.
¿Qué hago si el cliente no aprueba la estimación por falta de evidencia?
Estandarizá el “paquete de evidencia” por partida y definí hard stops: sin acta + fotos, no se certifica. Eso reduce discusiones porque el proceso se vuelve predecible.
¿Cada cuánto conviene hacer estimaciones de avance: semanal, quincenal o mensual?
Depende del contrato y la presión de caja. En obras con varios frentes y subcontratos, quincenal suele mejorar control y cobro, siempre que exista un flujo de aprobación ágil.
¿Cómo concilio estimaciones de avance con contabilidad sin duplicar trabajo?
Definí estados únicos (aprobado, facturado, cobrado) y conciliá por WBS. Con integración y reglas claras, reducís doble carga; el nivel de automatización depende de tu configuración y madurez de procesos.
Conclusiones clave
- Las estimaciones de avance deben partir de cantidades y WBS, no de porcentajes subjetivos.
- El control de margen exige mirar presupuesto vs committed vs ejecutado vs facturado antes de emitir la factura.
- Retenciones, anticipos y cambios deben correr por reglas repetibles con trazabilidad.
- La evidencia (fotos/actas/mediciones) acelera aprobación y reduce disputas de cobro.
- Implementar por fases (hard stops + tablero + flujo) suele destrabar valor sin “digitalizar todo” de golpe.
¿Querés ordenar tus estimaciones de avance y proteger margen desde el próximo corte?
Si hoy tu estimación vive en Excel, con versiones, discusiones y desvíos que aparecen tarde, el primer paso es simple: diseñar el flujo mínimo y las reglas de control por partida.
Agendá una reunión diagnóstica de 30 min y salís con: (1) tablero de estimaciones vs presupuesto
, (2) reglas de control de margen por partida
, (3) plan de implementación por fases con SmartDevelopment
.
Agendar 30 min →
Infografía resumen
Deje de adivinar su margen.
Seleccione un horario a continuación. Analizaremos sus flujos de aprobación actuales y proyectaremos el retorno de inversión exacto de blindar su presupuesto.
Sesión de Diagnóstico
Selecciona un espacio en el calendario de Arturo para auditar tus controles financieros y trazar un plan de acción.