

Presupuesto vs. comprometido: la diferencia que quiebra obras
Title tag: Presupuesto comprometido obra: evitá quiebras por desvíos
Meta description: Entendé presupuesto vs comprometido, KPIs y hard stops para control presupuestario obra. Agendá diagnóstico 30 min, sin Excel.
URL slug: presupuesto-comprometido-obra
Presupuesto comprometido obra: la diferencia que quiebra proyectos (y cómo controlarla)
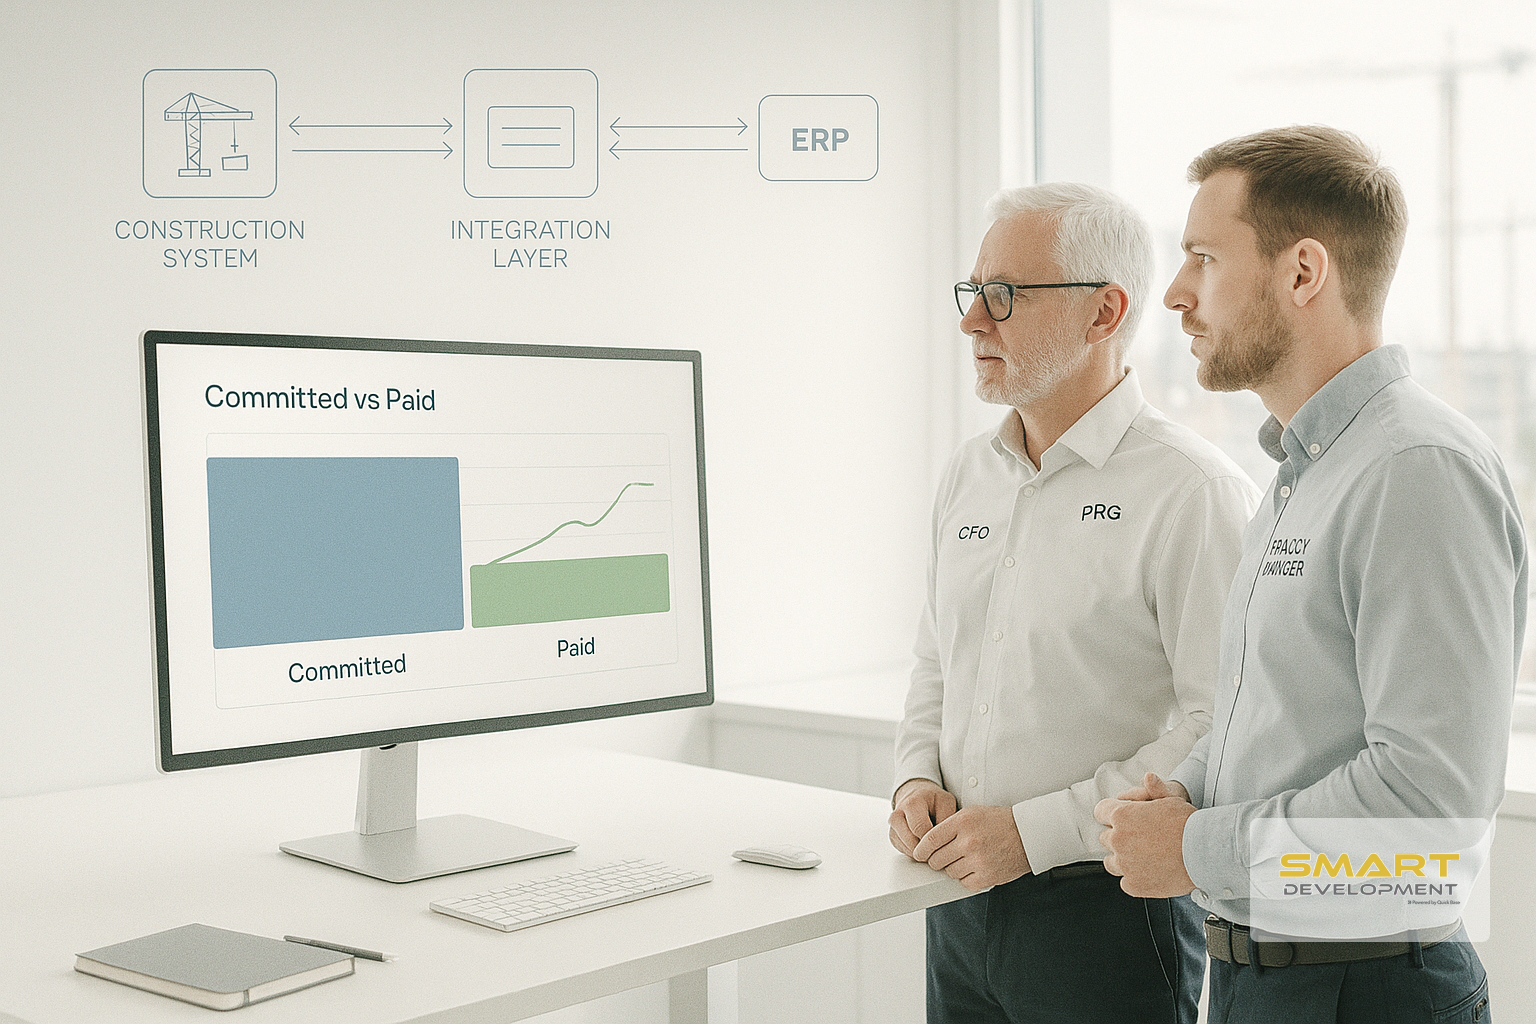
Respuesta rápida: El presupuesto comprometido obra es el presupuesto original comparado contra el gasto ya “prometido” por órdenes de compra y subcontratos , no solo contra lo ya pagado.
- Integra fondos comprometidos (OC/contratos) + ejecutado
- Mide saldo real disponible antes de comprar
- Detecta desvíos tempranos con KPIs y hard stops
Resultado: decisiones a tiempo para proteger margen y caja.
TL;DR
- Presupuesto ≠ comprometido: el comprometido muestra lo que ya “te comiste” del presupuesto aunque todavía no haya factura.
- La brecha quiebra obras porque los desvíos se acumulan en adicionales, compras fuera de proceso y escalada de materiales.
- El KPI clave es Presupuesto disponible = Presupuesto – (Comprometido + Ejecutado) , por WBS y por rubro.
- Un hard stop al emitir OC evita gastar sin respaldo, antes de que llegue la factura.
- Pasar de Excel a un sistema con reglas + trazabilidad reduce ceguera y reprocesos (según madurez y configuración).
El problema no es “hacer bien el presupuesto” una vez. El problema es no ver a tiempo cómo ese presupuesto se va consumiendo por compromisos reales: órdenes de compra, subcontratos, adicionales y variaciones.
Esto es especialmente crítico para constructoras, desarrolladores y EPC con múltiples frentes, valorizaciones periódicas y presión de caja , donde una decisión chica repetida 30 veces termina en un desvío grande.
En esta guía vas a aprender definiciones claras, KPIs semanales, reglas de hard stop y un proceso práctico para pasar de Excel al control financiero operativo.
¿Cuál es la diferencia entre presupuesto y comprometido en una obra (con un ejemplo simple)?
Respuesta directa: El presupuesto es el plan aprobado por WBS/rubro; el comprometido es el gasto ya reservado por decisiones de compra/contratación (OC y subcontratos), aunque todavía no esté facturado ni pagado.
Ejemplo/Prueba: Presupuestás $100 para “hormigón”. Firmás una OC por $70 (comprometido) y ya te certificaron $10 de avance (ejecutado). Tu “saldo real” no es $90: es $20 porque $70 ya está comprometido. Si además sube el precio, el desvío aparece antes si mirás committed + ejecutado.
Pasos / checklist (definiciones operativas para no mezclar términos):
- Definí Presupuesto como “tope aprobado” por WBS, rubro y centro de costo.
- Definí Comprometido como “OC firmadas + subcontratos activos” (y sus cambios aprobados).
- Definí Ejecutado como “avance valorizado/certificado” (no pagado).
- Definí Pagado como “salida de caja” registrada en banco/ERP.
- Calculá semanalmente: Disponible = Presupuesto – (Comprometido + Ejecutado) .
- Mostrá la vista por rubro crítico (materiales, subcontratos, equipos) y por frente .
En resumen: Si controlás solo “pagado” llegás tarde; el comprometido te muestra el futuro inmediato del gasto y te permite frenar antes.
¿Por qué la brecha presupuesto vs. fondos comprometidos quiebra obras?
Respuesta directa: Porque la obra se decide por compromisos (compras/contratos) y la contabilidad suele reflejar tarde (facturas/pagos); esa diferencia crea una ilusión de “presupuesto disponible” que habilita gastos fuera de línea.
Ejemplo/Prueba: En contextos de subida de precios de materiales , muchas guías recomiendan revisar en forma continua presupuesto, real y comprometido para recalcular el costo total con cada nueva información de precio. Si no lo hacés, la contingencia “aislada” no alcanza: se consume sin que el equipo vea qué compromiso la está devorando.
Pasos / checklist (mecanismos típicos de quiebre):
- Compras “urgentes” sin OC → después aparecen como factura “inevitable”.
- Adicionales aprobados por obra, no reflejados en presupuesto/WBS.
- Subcontratos con retenciones/anticipos mal aplicados → distorsionan caja y forecast.
- Cambios de alcance sin flujo formal (orden de cambio) → el comprometido sube “por la puerta de atrás”.
- Tableros quincenales con datos viejos → decisiones reactivas (15 días tarde).
En resumen: La brecha quiebra obras porque habilita decisiones con información incompleta; el committed vuelve visible el costo futuro cuando todavía podés negociar o frenar.
¿Cómo calcular y monitorear el presupuesto comprometido de una obra sin depender solo de Excel?
Respuesta directa: Calculás el presupuesto comprometido sumando OC firmadas y subcontratos activos (incluidos cambios aprobados) y lo comparás contra el presupuesto por la misma WBS/rubro, con actualización semanal o diaria según ritmo de compras.
Ejemplo/Prueba: En proyectos con varios frentes, Excel suele duplicar carga: compras actualiza una planilla, obra otra, y finanzas mira el ERP. El resultado típico es “tres verdades” y discusiones por definiciones (ejecutado vs facturado vs pagado) en vez de decisiones.
Pasos / checklist (cálculo mínimo viable):
- Estandarizá una WBS única (obra + finanzas) y usala en OC/contratos.
- Capturá comprometido desde el momento de firma de OC/subcontrato.
- Registrá cambios como “delta” (OC adicional o adenda) con aprobación.
- Separá ejecutado (certificado) de facturado (documento) y pagado (caja).
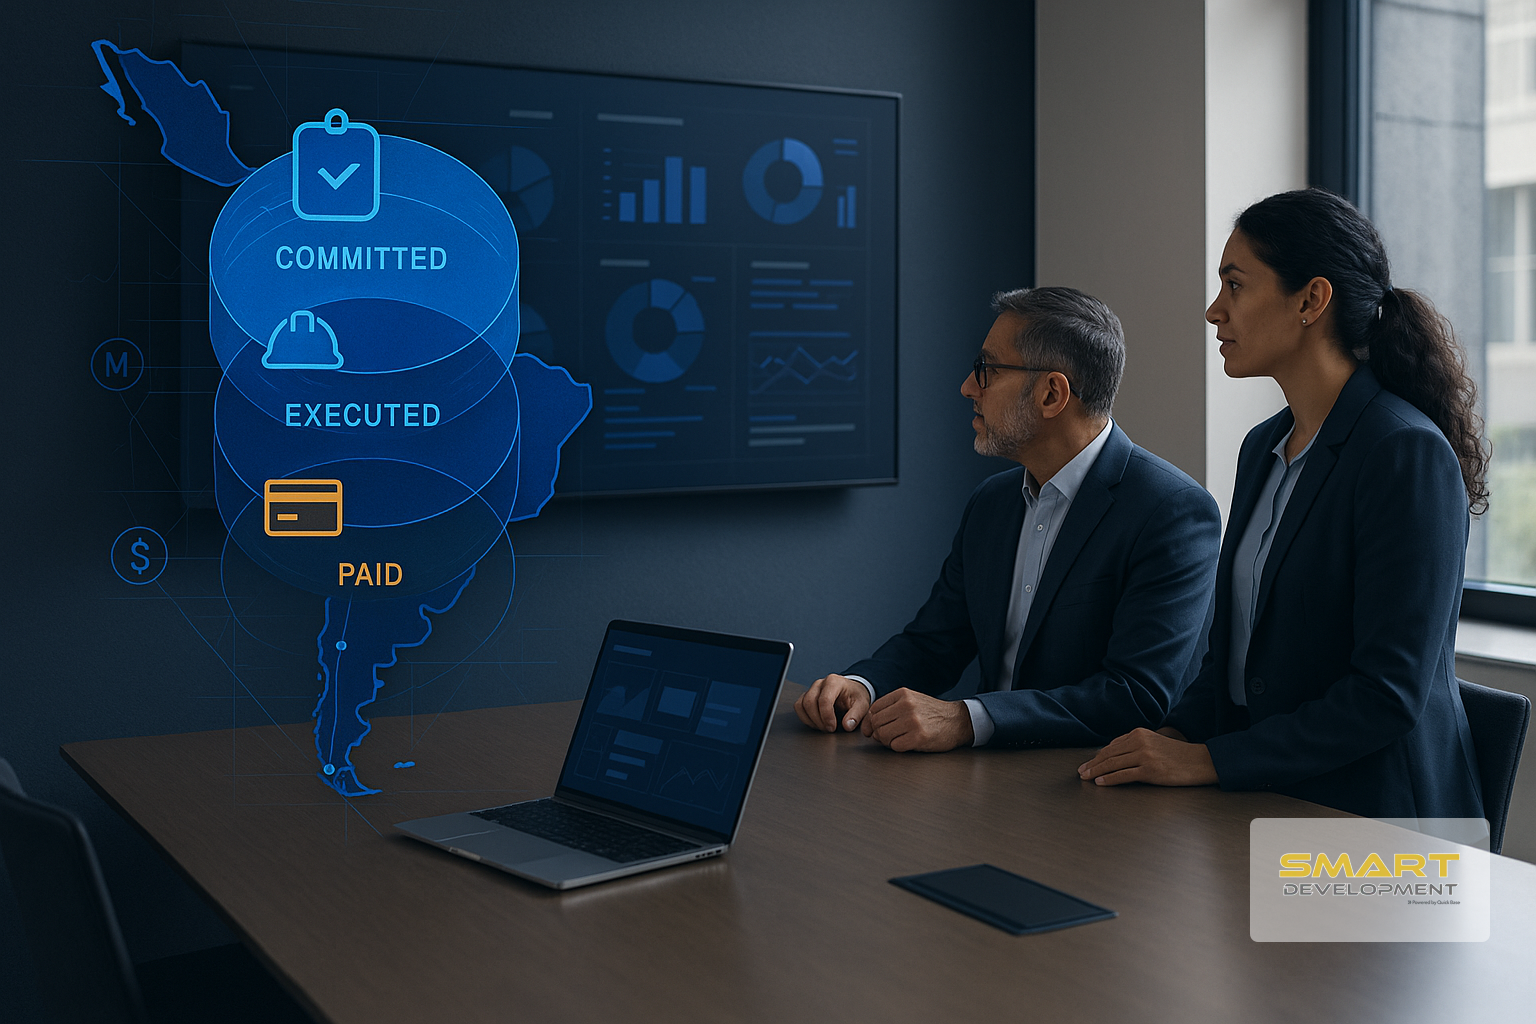
- Armá un tablero con 4 columnas: Presupuesto / Comprometido / Ejecutado / Disponible.
- Revisá semanalmente top 10 desvíos por rubro y por frente.
En resumen: El cálculo correcto depende menos de fórmulas y más de disciplina de datos: misma WBS, committed desde OC, y revisión semanal por excepción.
¿Qué KPIs de control presupuestario de obra deberían revisarse cada semana?
Respuesta directa: Un director de obra o PM debería ver KPIs que unan presupuesto, comprometido y ejecutado en una sola vista para detectar variaciones temprano y actualizar el forecast a término.
Ejemplo/Prueba: Recursos actuales sobre control presupuestario recomiendan revisiones semanales de variaciones, contingencia y forecast. En la práctica, cuando el KPI se limita a “gastamos X”, el desvío aparece cuando ya se emitieron OC y no hay margen de negociación.
KPIs clave (5–7, listos para tablero semanal):
- Disponible real: Presupuesto – (Comprometido + Ejecutado).
- Variación vs presupuesto (por rubro): (Comprometido + Ejecutado) – Presupuesto.
- Forecast a término (EAC): estimación del costo final (según madurez del control).
- Consumo de contingencia: contingencia usada vs aprobada (con causa).
- Órdenes de cambio abiertas: cantidad y monto “pendiente de aprobación”.
- Aging de aprobaciones: días en aprobaciones críticas (OC/valorizaciones).
- SPI/CPI (EVA): índices de plazo/costo cuando hay línea base y medición consistente.
En resumen: KPIs semanales útiles no “cuentan historia”; disparan acciones: renegociar, frenar compras, aprobar cambios o re-baselinear.
¿Qué proceso recomendado evita desvíos de costos en obra al momento de comprar?
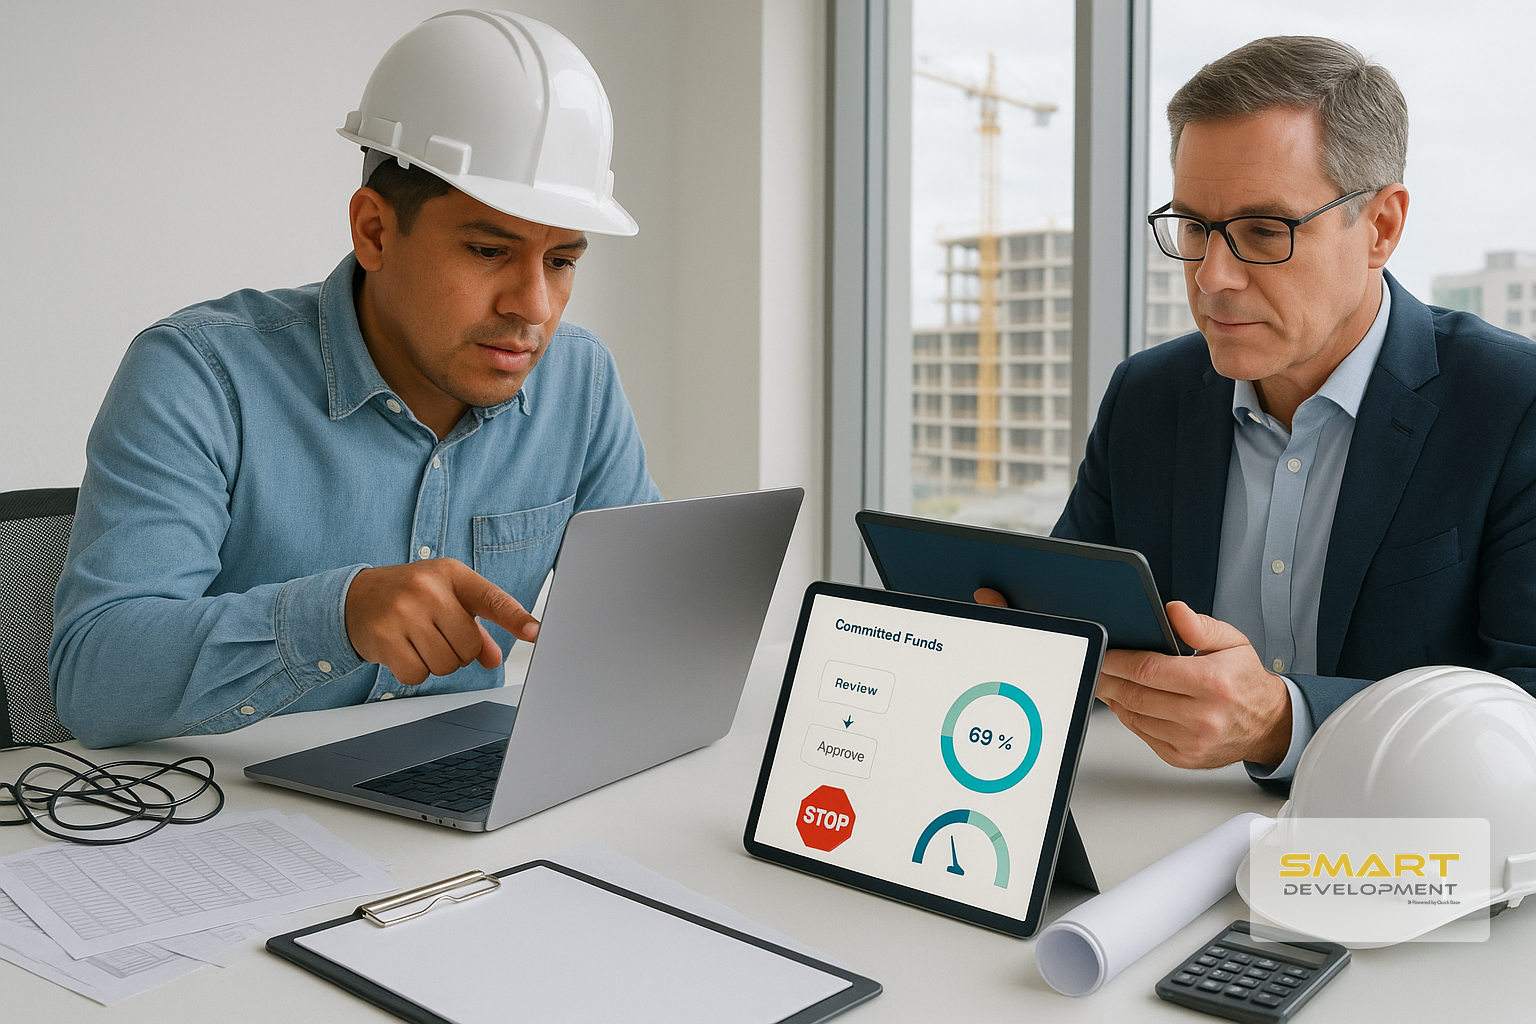
Respuesta directa: El proceso más efectivo es aplicar un hard stop antes de emitir la OC , validando presupuesto disponible por WBS/rubro, con flujo de aprobaciones por monto y conciliación con contabilidad/ERP.
Ejemplo/Prueba: Muchas organizaciones “controlan” en la factura. El problema: cuando llega la factura, el gasto ya ocurrió (material entregado, subcontrato ejecutando). El control real es en el compromiso : al firmar OC/contrato y al aprobar cambios.
Pasos / checklist (flujo mínimo de control):
- Requisición con WBS + rubro + frente + justificación.
- Validación automática: disponible real y topes por rubro.
- Aprobación por roles (obra, compras, finanzas) según umbral.
- Emisión de OC con condición: “sin OC no se recibe/factura”.
- Registro de recepción/avance con evidencia (cuando aplique).
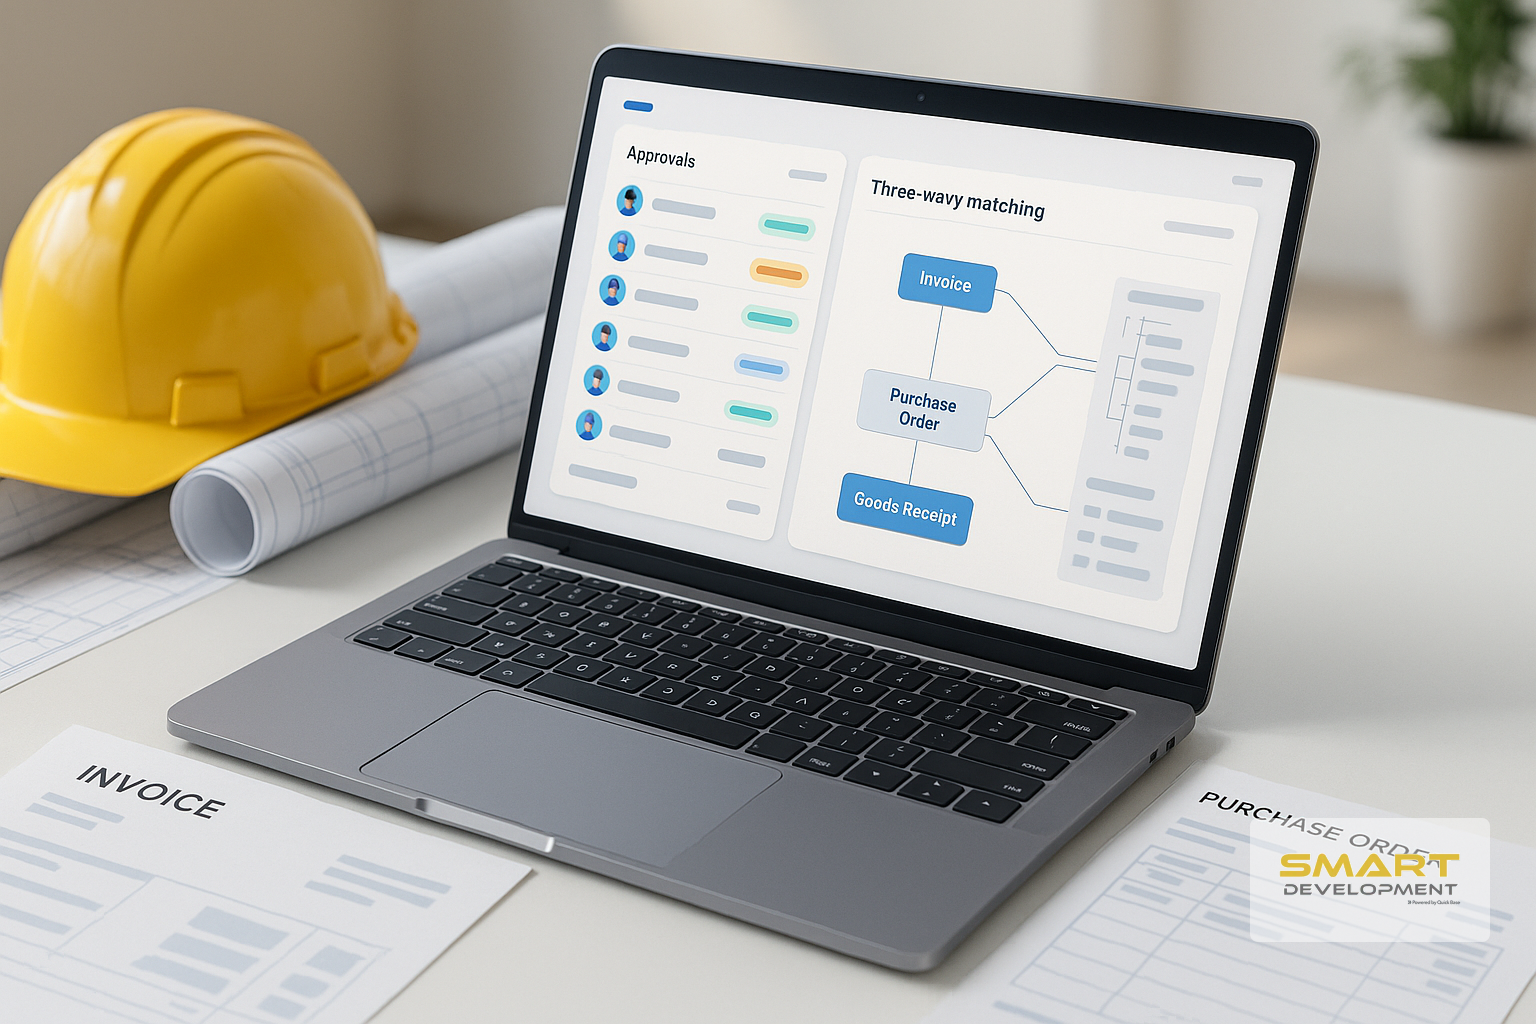
- Conciliación: OC ↔ factura ↔ pago (mismo identificador).
En resumen: Si el control entra en la OC, prevenís el desvío; si entra en la factura, solo lo documentás.
¿Excel o sistema: qué cambia en el control presupuestario de obra?
Respuesta directa: Excel puede servir para arrancar, pero suele fallar cuando hay múltiples frentes, muchos subcontratos y valorizaciones periódicas: no bloquea gasto, no asegura trazabilidad y genera “versiones” del presupuesto.
Ejemplo/Prueba: En proyectos con presión de caja, la pregunta clave no es “¿cuánto gasté?” sino “¿cuánto ya comprometí y cuánto me queda?”. Esa respuesta, en Excel, depende de que todos carguen perfecto y a tiempo.
| Criterio | Excel | Sistema con hard stops |
|---|---|---|
| Control al emitir OC | Manual, fácil saltar | Automático, con bloqueo |
| WBS única | Se rompe por versiones | Se valida en el flujo |
| Trazabilidad de cambios | Difusa | Auditoría por rol |
| Vista committed vs budget | Tarde, por consolidación | En tiempo operativo |
| Recomendación | Útil para piloto | Escalable y controlable |
Pasos / checklist (decisión práctica):
- Si tenés >2 frentes o valorizaciones periódicas , necesitás hard stops.
- Si hay muchas OC por semana, Excel no escala sin errores.
- Si finanzas y obra discuten “la verdad”, falta fuente única de datos.
- Si el ERP muestra pagado pero no committed, falta capa operativa.
- Si el margen depende de compras, necesitás control en el compromiso.
En resumen: Excel reporta; un sistema operativo de control de capital previene y gobierna el gasto desde el compromiso.
¿Qué checklist de implementación te lleva de planillas a control total del comprometido?
Respuesta directa: La implementación efectiva empieza por datos mínimos y reglas: WBS, definición de committed, flujo de OC y tablero semanal; después se suman valorizaciones, retenciones y conciliación con ERP.
Ejemplo/Prueba: Según experiencia de Smart Strategy en implementaciones, cuando se intenta “digitalizar todo” de golpe, el equipo vuelve a Excel. Cuando se implementa por fases, el control mejora rápido sin frenar la obra (el alcance exacto depende de procesos y configuración).
Checklist (por fases, 5–7 ítems):
- Fase 1 (4–8 semanas típicamente): tablero presupuesto vs comprometido + reglas de OC + flujo de aprobaciones.
- Definí campos mínimos por OC y contrato (ver Lead Magnet).
- Establecé matriz de autorización por monto y rubro.
- Formalizá órdenes de cambio (OC de cambio/adenda) como único canal.
- Implementá cierre semanal : top desvíos + decisiones + responsables.
- Fase 2: valorizaciones, retenciones, anticipos y amortizaciones.
- Fase 3: conciliación y sincronización con ERP (NetSuite, SAP u otro), según integración.
En resumen: El camino más corto al control es: committed + hard stops + tablero; lo demás se suma por fases.
¿Cuáles son los errores más comunes en presupuesto vs. comprometido?
- Confundir pagado con costo: el ERP refleja caja, pero no muestra compromisos futuros ni riesgo inmediato.
- No usar WBS consistente: sin WBS única, el control presupuestario obra se vuelve discusión semántica.
- Permitir compras sin OC: abre la puerta a gastos “inevitables” y desvíos de costos en obra.
- No gobernar órdenes de cambio: los adicionales se aprueban tarde o sin impacto en presupuesto/forecast.
- Retenciones/anticipos sin reglas: distorsionan el comprometido y el flujo de caja por subcontrato.
- Cierres mensuales sin acción: si el cierre no dispara decisiones, solo documenta el problema.
En resumen: Los errores típicos no son de “cálculo”; son de proceso y disciplina de datos en el punto donde se compromete el gasto.
¿Qué señales tempranas indican problemas en presupuesto comprometido obra?
- Disponible real negativo en rubros críticos: el comprometido ya superó el presupuesto y el desvío va a crecer.
- Aumento de “urgencias” de compra: compras fuera de planificación suelen esconder mala estimación o cambios no formalizados.
- Órdenes de cambio “en borrador” por semanas: el costo existe, pero no está aprobado ni reflejado.
- Diferencias entre obra y finanzas: si cada área tiene números distintos, no hay single source of truth operativo.
- Recepciones sin OC o sin trazabilidad: el gasto se materializa sin control previo.
- Contingencia consumida sin causa: “se fue la contingencia” es síntoma de falta de control de compromisos.
En resumen: Las señales tempranas se ven en el committed y en el flujo de cambios; si esperás al pagado, llegás tarde.
¿Qué reglas de bloqueo (hard stops) se deben aplicar en control de comprometidos?
- Si no hay OC/subcontrato aprobado → no se recepciona ni se procesa factura.
- Si (Comprometido + Ejecutado) supera el presupuesto del rubro → flujo de excepción con aprobación de dirección.
- Si una requisición no tiene WBS/rubro/frente → se rechaza hasta completar datos mínimos.
- Si hay orden de cambio sin impacto presupuestario aprobado → se bloquea la ampliación del compromiso.
- Si el subcontrato no tiene reglas de retención/anticipo → no se habilita valorización/pago.
En resumen: Un hard stop efectivo no castiga al final; previene el desvío en el momento de decisión (OC/cambio/valorización).
Caso típico: “Muchos frentes, muchas OC, y el Excel no da abasto”
Escenario: 6 frentes activos, 25–40 subcontratistas, valorizaciones quincenales, compras diarias de materiales con variación de precios.
Riesgos:
- Compromisos “por WhatsApp” que después llegan como factura.
- Diferencias entre lo que ve obra (avance) y lo que ve finanzas (pagado).
- Órdenes de cambio acumuladas que explotan al final del mes.
- Contingencia usada como “parche” sin causa trazable.
Cómo lo resuelve el flujo:
- Se define una WBS única y se obliga su uso en requisiciones, OC y subcontratos.
- Se calcula disponible real con comprometido + ejecutado y se revisa semanalmente por excepción.
- Se aplica hard stop: sin OC aprobada no hay compra/recepción.
- Se formalizan cambios: cada adicional entra como orden de cambio con impacto y aprobación.
Cómo trabajamos (Smart Strategy): arrancamos por un diagnóstico de datos y proceso (WBS, definiciones, circuito OC/valorizaciones), diseñamos tablero y reglas de control “desde el compromiso”, y luego implementamos por fases para no frenar la operación.
Qué NO asumimos: criterios contables y fiscales (retenciones, IVA/impuestos, reconocimiento de ingresos) varían por país y contrato; recomendamos validación con tu contador/auditor y marco contractual antes de parametrizar reglas.
¿Cómo ayuda SmartDevelopment a evitar desvíos por comprometidos mal controlados?
Para constructoras, desarrolladores y EPC con múltiples frentes, valorizaciones periódicas y presión de caja , SmartDevelopment se usa como sistema de control de capital operativo: lo importante es lo que podés hacer para gobernar el gasto antes de que sea tarde.
- Dolor: “Me entero tarde del sobrecosto” → Capacidad: ver fondos comprometidos construcción desde OC firmada y subcontratos activos → Resultado: alertas tempranas y decisiones antes de la factura.
- Dolor: “Compras fuera de línea” → Capacidad: bloquear gasto no autorizado con hard stop al nivel de OC → Resultado: se evita el gasto sin respaldo presupuestario.
- Dolor: “Valorizaciones discutidas y lentas” → Capacidad: aprobar avances por roles y emitir valorización controlada con reglas de retención/anticipos → Resultado: menos fricción y trazabilidad para auditar.
- Dolor: “Conciliación eterna con el ERP” → Capacidad: reconciliar documentos y estados para que proyecto y contabilidad hablen el mismo idioma → Resultado: consistencia entre obra y finanzas (según integración).
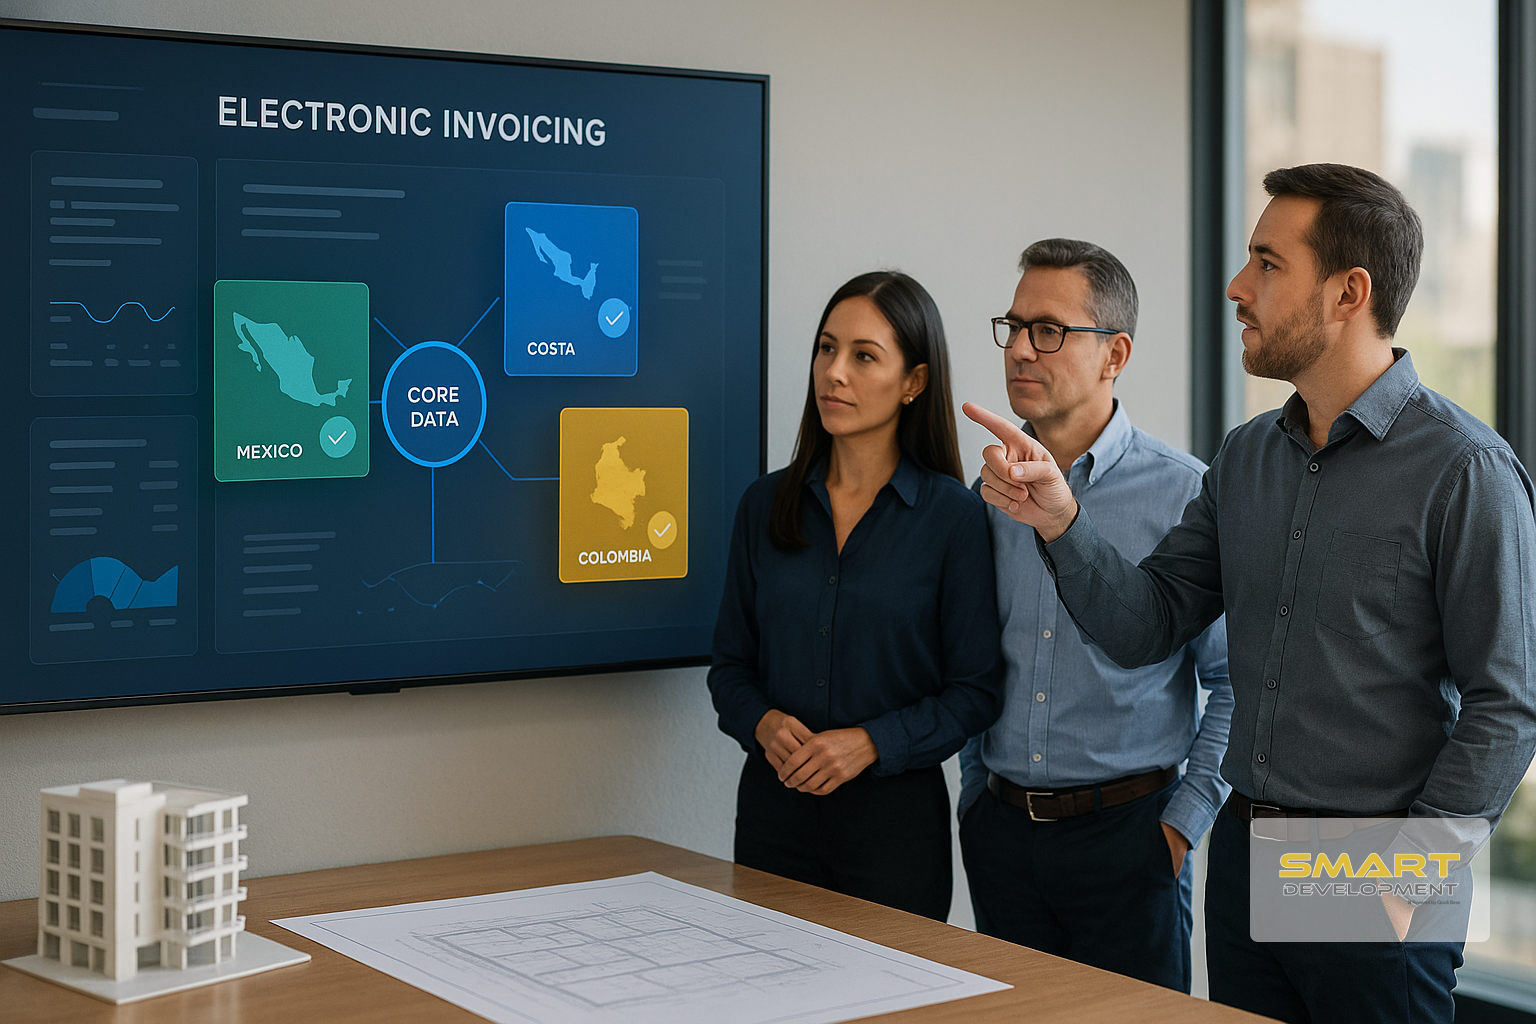
- Dolor: “AP lento y caótico por email” → Capacidad: extraer facturas electrónicas del email y conciliarlas rápidamente → Resultado: reducción del ciclo de cuentas a pagar hasta en un 60% en configuraciones típicas, según implementación.
Objeciones típicas:
- "Ya tengo ERP" → ERP registra pagado; committed y flujo de obra requieren capa operativa.
- "Mi obra es chica" → Aplica desde 2–3 frentes o cuando tenés >10 subcontratos/OC recurrentes ; antes de eso puede bastar un control simple.
- "No quiero cambiar todo" → Fase 1: committed + cambios + tablero; Fase 2: valorizaciones; Fase 3: ERP sync.
Lead Magnet:
Descargá la Plantilla de cierre quincenal/mensual (WBS + committed/actual/paid) → Solicitála en el diagnóstico: https://cal.com/arturo-arrea-anderson-zvsj94/30min?overlayCalendar=true
CTA:
Agendá una reunión diagnóstica de 30 min con Smart Strategy. En 30 min salís con:
(1) tablero de presupuesto vs. comprometido, (2) reglas de hard stop por OC y (3) plan de implementación por fases para control total del proyecto.
Agendar diagnóstico (30 min) →
Glosario rápido
Presupuesto:
tope aprobado por WBS/rubro para ejecutar un alcance definido, base para control y autorizaciones.
Comprometido (Committed):
monto reservado por OC firmadas y subcontratos activos, incluyendo cambios aprobados, aunque no esté facturado ni pagado.
Ejecutado:
costo reconocido por avance valorizado/certificado en obra, independiente de si existe factura o pago.
Facturado:
documento emitido por proveedor/subcontratista para cobro, que puede no coincidir con ejecutado por timing o disputas.
Pagado:
salida de caja efectivamente realizada (banco/ERP), normalmente posterior a facturado y ejecutado.
WBS (Work Breakdown Structure):
estructura de desglose del trabajo para clasificar costos, avance y compromisos de forma consistente.
Orden de compra (OC):
documento aprobado que autoriza compra y compromete fondos contra presupuesto disponible.
Orden de cambio:
ajuste formal de alcance/costo/plazo que modifica presupuesto y/o comprometido con aprobación trazable.
Retención:
porcentaje retenido a subcontratistas/proveedores según contrato, liberado contra hitos o cierre.
EVA (Earned Value Analysis):
método que relaciona valor ganado con costo y plazo para calcular índices como CPI y SPI.
Preguntas frecuentes (FAQ)
¿Qué diferencia hay entre costos comprometidos y costos reales en construcción?
Los costos comprometidos son OC y subcontratos ya firmados; los costos reales pueden referirse a ejecutado, facturado o pagado según tu definición. Para control temprano, lo crítico es mirar comprometido + ejecutado contra presupuesto.
¿Cómo calcular el comprometido si tengo muchos subcontratos con retenciones?
Tomá el valor del subcontrato vigente (incluyendo adendas) como comprometido y controlá por separado retención, anticipo y amortización para forecast de caja. La regla clave es consistencia: misma WBS y mismo criterio en todas las obras.
¿Cada cuánto debería revisar presupuesto, comprometido y ejecutado?
Como mínimo semanalmente; en obras con compras diarias o precios volátiles, conviene una actualización más frecuente. El objetivo es detectar variaciones cuando todavía podés renegociar o frenar.
¿La contingencia alcanza para cubrir subas de materiales?
No necesariamente. Varias guías advierten que la contingencia aislada no salva el proyecto si no está ligada a gestión estricta de compromisos, variaciones y (cuando aplica) índices de escalada.
¿Qué hago si el comprometido supera el presupuesto pero la obra no puede parar?
Activá un flujo de excepción: congelá nuevas OC no críticas, priorizá rubros de camino crítico y formalizá órdenes de cambio con impacto aprobado. Lo importante es que el desvío quede visible y gobernado, no “escondido” en facturas futuras.
¿Cómo evitar que compras por urgencia generen sobrecostos?
Con hard stops al emitir OC, matriz de aprobación por monto y un tablero semanal por excepción. Si la urgencia es recurrente, suele indicar fallas de planificación, cambios de alcance o falta de visibilidad del comprometido.
¿SmartDevelopment reemplaza mi ERP?
No necesariamente. SmartDevelopment se usa para controlar el gasto desde el compromiso y el flujo operativo de obra; el ERP sigue siendo el sistema contable del pagado y los asientos, según tu arquitectura y país.
Conclusiones clave
- El presupuesto comprometido obra evita la ilusión de “saldo” al sumar OC y subcontratos antes de que exista factura o pago.
- La brecha presupuesto vs comprometido es una causa frecuente de desvíos de costos en obra y erosión de margen.
- El KPI mínimo viable es Disponible = Presupuesto – (Comprometido + Ejecutado) por WBS y rubro.
- Los hard stops en OC son el control más preventivo: bloquean gasto no autorizado antes de que sea inevitable.
- Implementar por fases (tablero + reglas → valorizaciones → ERP) acelera adopción y reduce vuelta a Excel, según madurez.
¿Listo para ver tu tablero presupuesto vs. comprometido en 30 minutos?
Si estás operando con múltiples frentes y presión de caja, no necesitás más reportes: necesitás control desde el compromiso .
Agendá una reunión diagnóstica de 30 min con Smart Strategy. En 30 min salís con:
- tablero de presupuesto vs. comprometido,
- reglas de hard stop por OC y
- plan de implementación por fases para control total del proyecto.
Infografía resumen
Deje de adivinar su margen.
Seleccione un horario a continuación. Analizaremos sus flujos de aprobación actuales y proyectaremos el retorno de inversión exacto de blindar su presupuesto.
Sesión de Diagnóstico
Selecciona un espacio en el calendario de Arturo para auditar tus controles financieros y trazar un plan de acción.